


火災保険
呉市で火災保険を使う家の修理手順|台風被害と業者選びの注意点
台風が過ぎた翌朝、天井にうっすらとしみが出ていた。庭に瓦のかけらが落ちていた。雨どいが外れてぶら下がっていた。こうした被害に気づくと、「いくらかかるのか」「保険は使えるのか」と不安になります。
さらに困るのが、そのタイミングで訪ねてくる業者です。「火災保険を使えば無料で直せます」「今日決めれば申請もこちらでやります」と言われ、その場で決めてしまいそうになる方は少なくありません。
この記事では、次の3つを解説。
- やっていいことと、待つべきことを順番どおりに示します
- 坂や海に囲まれた呉市の家ならではの事情を説明します
- 急かされたときの断り方と、相談先まで案内します
先に結論をお伝えします。「保険会社への連絡が先、工事の契約はあと」です。この順番さえ守れば、大きな失敗はほぼ防げるでしょう。
火災保険で直せる被害と修理費用の目安
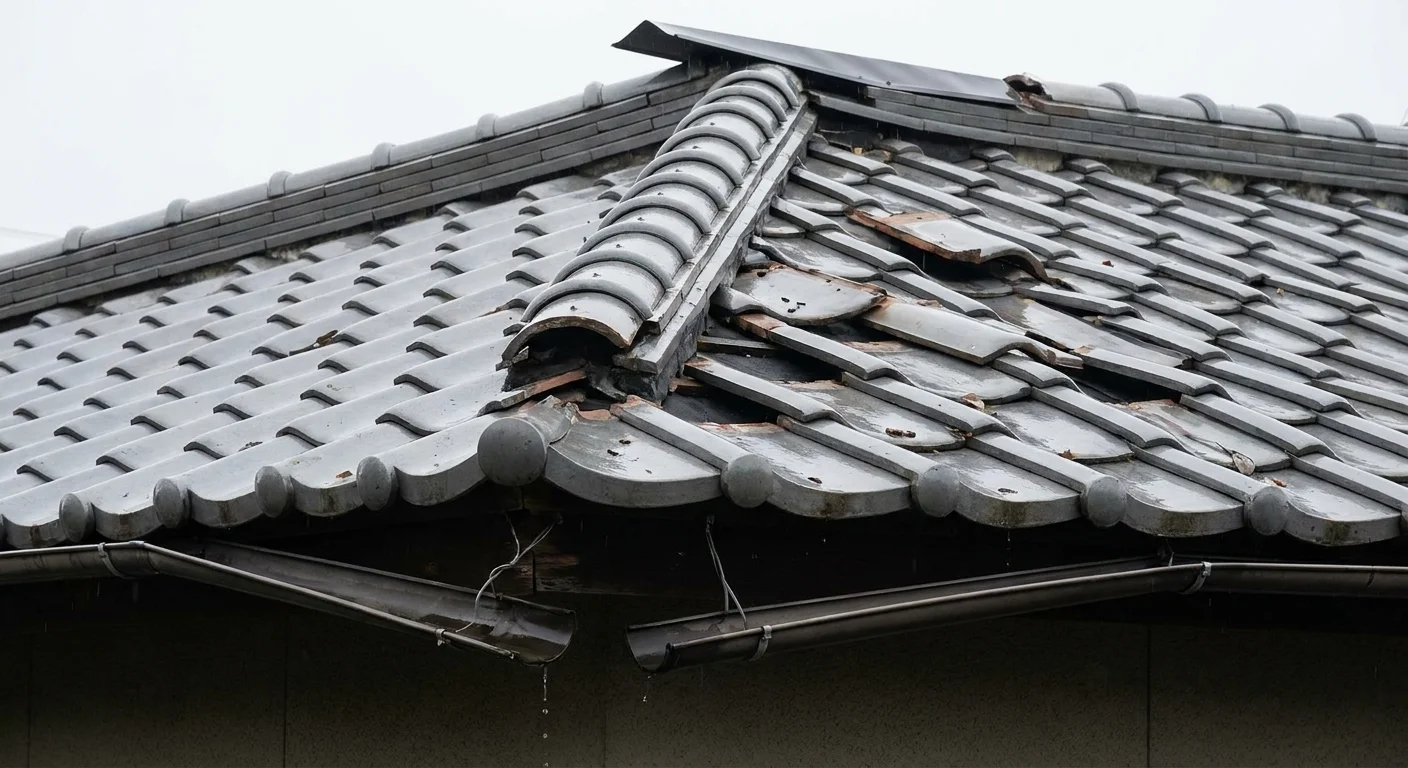
火災保険は火事だけの保険ではありません。台風や大雨による家の被害も、契約の内容しだいで対象になります。ただし「古くなって傷んだだけ」のものは対象になりません。ここを最初に押さえておくと、業者の言葉に振り回されなくなります。
火災保険が対象にする被害の種類
多くの住宅向け火災保険は、火災のほかに次のような自然災害の被害も補償の対象にしています。
- 風災:台風や強風で瓦が飛んだ、棟板金(屋根のてっぺんを覆う金属の板)がめくれた
- 雹災(ひょうさい):ひょうでカーポートの屋根が割れた
- 雪災:雪の重みで雨どいが曲がった
- 水災:大雨による浸水や土砂の流れ込み
どこまで補償されるかは契約ごとに違います。とくに水災は付いていない契約もあるのでご注意を。
また、先ほどもお伝えした通り経年劣化(年数がたって自然に傷んだもの)による損害は対象外です。国民生活センターも、損害保険は自然災害などによる損害が対象で、経年劣化による損害は対象外だと注意を呼びかけています。
判断の分かれ目は「自然災害で壊れたのかどうか」。まずはお手元の保険証券で、どの補償が付いているかを確かめてください。
よくある被害別・修理費用の目安表
| 被害の箇所 | よくある原因 | 修理内容 | 費用の目安 |
|---|---|---|---|
| 瓦のずれ・割れ | 台風の強風 | 部分的な差し替え・固定 | 3万〜15万円程度 |
| 棟板金のめくれ | 強風で釘が浮く | 板金と下地木材の交換 | 10万〜30万円程度 |
| 雨どいの外れ・破損 | 強風・雪の重み | 部分補修〜全体交換 | 3万〜50万円程度 |
| 天井・内装のしみ | 屋根からの雨漏り | 天井ボードやクロスの張り替え | 5万〜20万円程度 |
| カーポート屋根の破損 | 強風・ひょう | 屋根パネルの交換 | 3万〜15万円程度 |
| 外壁のひび割れ | 飛来物の衝突など | ひびの補修・部分塗装 | 3万〜20万円程度 |
※上記は業界一般の目安です。公的な統計ではなく、被害の範囲・建物の形・使う材料など条件で変動します。実際の金額は、現地調査のあとに出る見積書でご確認を。
足場代・諸費用の一覧
屋根や2階の外壁を直すときは、工事そのもの以外の費用もかかります。
| 費用項目 | 内容 | 目安 |
|---|---|---|
| 足場の設置・解体 | 屋根や高所の作業に 必要な仮設の足場 |
一般的な2階建てで 15万〜30万円程度 |
| 養生 | 窓や植木などを 汚れや傷から守るシート掛け |
足場代に 含まれることが多い |
| 廃材の処分 | 割れた瓦や古い板金の処分費 | 数万円程度 |
| 資材の運搬 | 材料を現場まで運ぶ費用 | 数万円程度 (道の広さで変動) |
| 現場管理費 | 工程や安全の管理にかかる費用 | 工事費の数%程度 |
※業界一般の目安です。条件で変動します。足場代が保険金の対象になるかどうかは、契約内容と保険会社の査定で決まります。
保険金はいくら出るのか
保険金の考え方はシンプルです。
- 保険会社が認めた損害額
- そこから免責金額(自分で負担すると決めてある金額)を差し引く
- 残りが支払われる保険金の目安になる
免責金額の決め方は契約によって異なり、一定額を差し引く方式もあれば、損害が一定額を超えたときだけ支払う方式もあります。具体的な金額は保険証券に書いてあります。
ここで大事なことをはっきり伝えます。「必ず全額出る」「必ず0円で直る」とは言い切れません。金額を決めるのは保険会社だけです。修理を考える前に、保険証券の「補償の種類」と「免責金額」の2か所に印をつけておきましょう。
修理を頼む先の選び方と比較
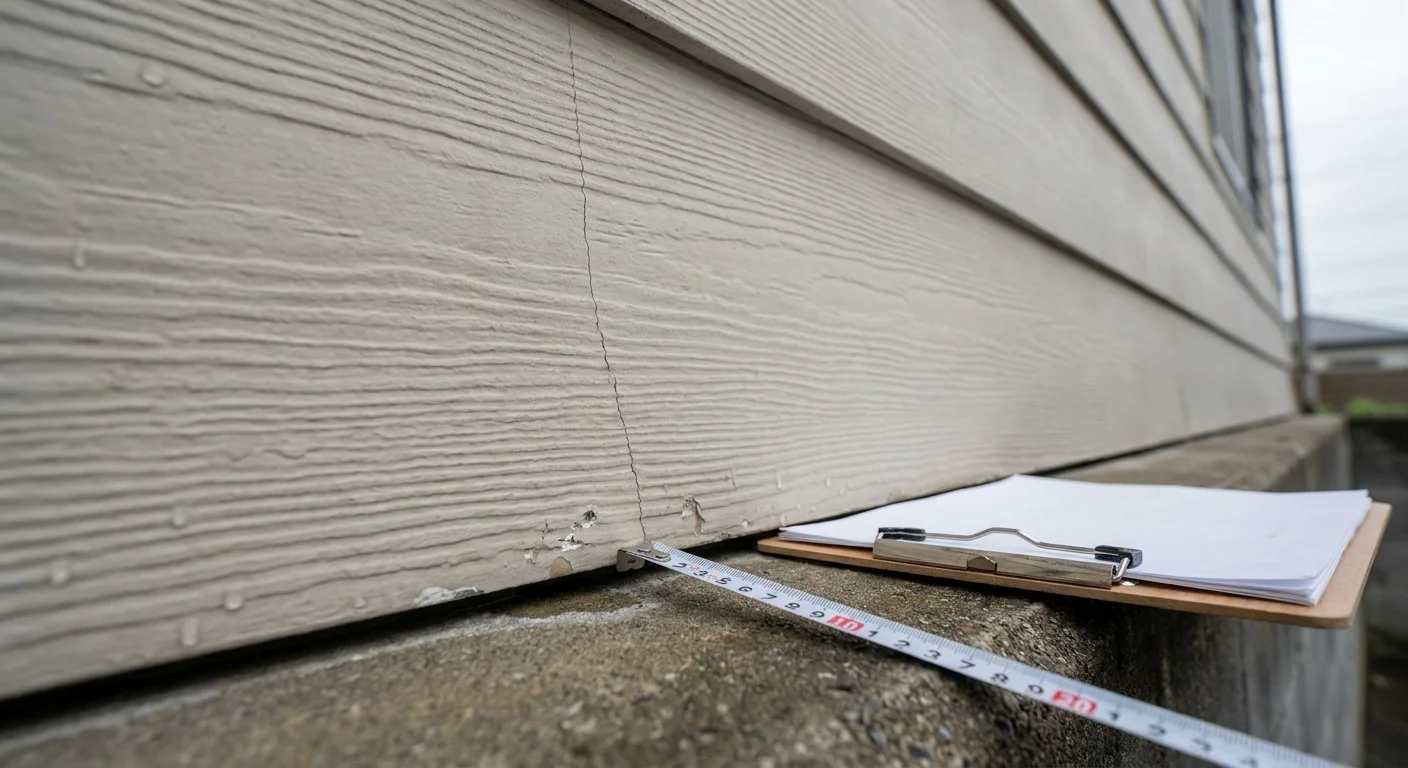
修理の依頼先を選ぶときは、「お金の流れが書面ではっきりしているか」を見てください。保険金の請求は、契約者であるあなた自身が行うのが基本で、業者は見積書や写真の準備を手伝う立場にすぎません。この前提を知っているだけで、おかしな契約に気づくことができるでしょう。
業者は大きく分けると3種類
①地元の施工会社(工務店・リフォーム会社)
現地を調べて見積書を作り、そのまま工事も行います。支払うのは工事代金です。
②保険金の申請代行をうたう業者
申請の書類づくりを手伝い、出た保険金の何割かを手数料として受け取る形が多いでしょう。工事は別の会社が行うこともあります。
③突然訪ねてくる業者
「近くで工事をしていて、お宅の屋根が気になった」と声をかけてきます。業態はさまざまで、会社の実態が分かりにくいことがあります。
比較表
どの業態でもきちんとした会社と注意が必要な会社がありますが、最も見るべきは「書面」と「急がせ方」です。
| 比べる項目 | 地元施工会社 | 申請代行業者 | 訪問業者 |
|---|---|---|---|
| 現地調査 | ほぼ必ず行う | 写真のみのこともある | その場で屋根に 登ろうとすることがある |
| 見積書の内訳 | 数量・単価が 書かれていることが多い |
工事の内訳が別になることがある | 「一式」だけのこともある |
| 手数料 | 工事代金に含まれる | 保険金の数割を取る契約が多い | 契約による |
| 契約を急がせるか | 結果を待てることが多い | 契約による | その日のうちに 決めさせようとすることがある |
| 工事後の保証 | 会社ごとの保証が 書面で出ることが多い |
工事会社しだい | 確認しにくい |
| 所在地の確認 | 店舗や事務所を訪ねられる | 遠方のことがある | 確認しにくい |
見積書と業者を見極める5つの確認点
見積書を受け取ったら、この5つを紙に書き出して1つずつ丸をつけてみてください。
- 内訳が「一式」ばかりになっていないか:数量・単価・工事の範囲が書かれているかを見ます
- 被害写真の撮影日と場所が分かるか:どの面のどの箇所か、説明を受けられるかを確かめます
- 「保険金が出なかった場合」の扱いが書面にあるか:そのときの費用や、解約の条件を必ず読みます
- 会社の所在地と建設業の許可を確かめられるか:国土交通省の「建設業者・宅建業者等企業情報検索システム」で、許可の有無を調べられます
- 1社で決めない:相見積もり(複数の会社から見積もりを取ること)で、金額と工事内容を比べます
被害に気づいてから修理が終わるまでの流れ
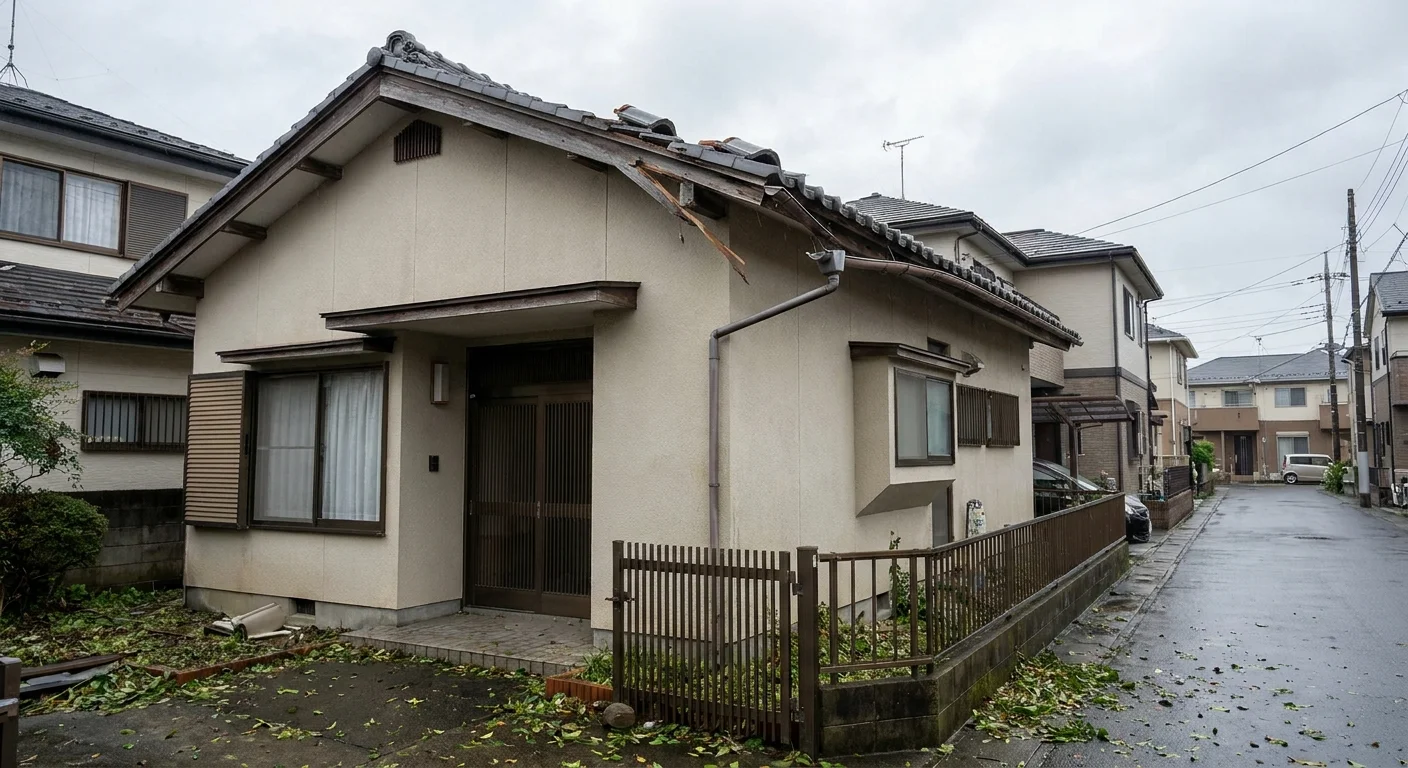
この記事でいちばん伝えたいのがこの流れです。ポイントは、工事の契約を最後の段階まで待つことです。順番を守れば、保険金が出なくても慌てずに済みます。
ステップ1〜3 被害に気づいた直後にやること
- 安全を確保する:屋根には絶対に自分で登りません。雨漏りの真下にはバケツやシートを置きます
- 写真を撮る:家全体→被害の箇所→アップの順に撮ります。撮影日が分かる設定にしておきます。地上やベランダから撮れる範囲だけで十分です
- 保険証券を確かめる:補償の種類(風災・水災など)、免責金額、保険会社や代理店の連絡先を見ます
ブルーシートを掛けるなどの応急処置を頼んだら、その費用の領収書を残しておきましょう。応急処置の費用が対象になるかは、保険会社に聞いて確かめます。
ステップ4〜5 保険会社への連絡と見積もり
4. 保険会社か代理店に事故の連絡をする:「いつ・何の災害で・どこが壊れたか」を伝え、必要な書類を聞きます
5. 施工会社に現地調査と見積書を頼む:保険の請求に使う見積書と写真の準備を頼みます。この段階ではまだ工事の契約をしません
保険金の請求には、法律で定められた期限(時効)があります。保険法第95条では、保険給付を請求する権利は、3年間行使しないと時効によって消滅すると定められています。
そのため、「落ち着いてから」と後回しにせず、気づいたら早めに連絡してください。いつから数えるかなど期限の扱いは約款(保険の契約条件を書いた書類)などで決まるため、連絡のときに保険会社へ確認しておくと安心です。
ステップ6〜7 査定・結果・契約・工事
- 保険会社の査定を待つ:鑑定人(被害を調べる専門の担当者)が立ち会いに来ることもあります。結果は書面などで通知されます
- 結果を見てから工事を契約する:出た保険金の額を見て、工事の範囲と自己負担を決めます
⚠ 契約してはいけないタイミング=保険会社の結果が出る前
以下のチェック表を印刷するか、スマホで撮って手元に置いておきましょう。
| 済み | ステップ | やること |
|---|---|---|
| □ | 1 | 安全を確保した(屋根に登らない) |
| □ | 2 | 被害の写真を撮った |
| □ | 3 | 保険証券で補償と免責金額を見た |
| □ | 4 | 保険会社・代理店に連絡した |
| □ | 5 | 現地調査と見積書を頼んだ(契約はまだしない) |
| □ | 6 | 査定の結果が届いた |
| □ | 7 | 結果を見てから工事を契約した |
よくある失敗例と注意点
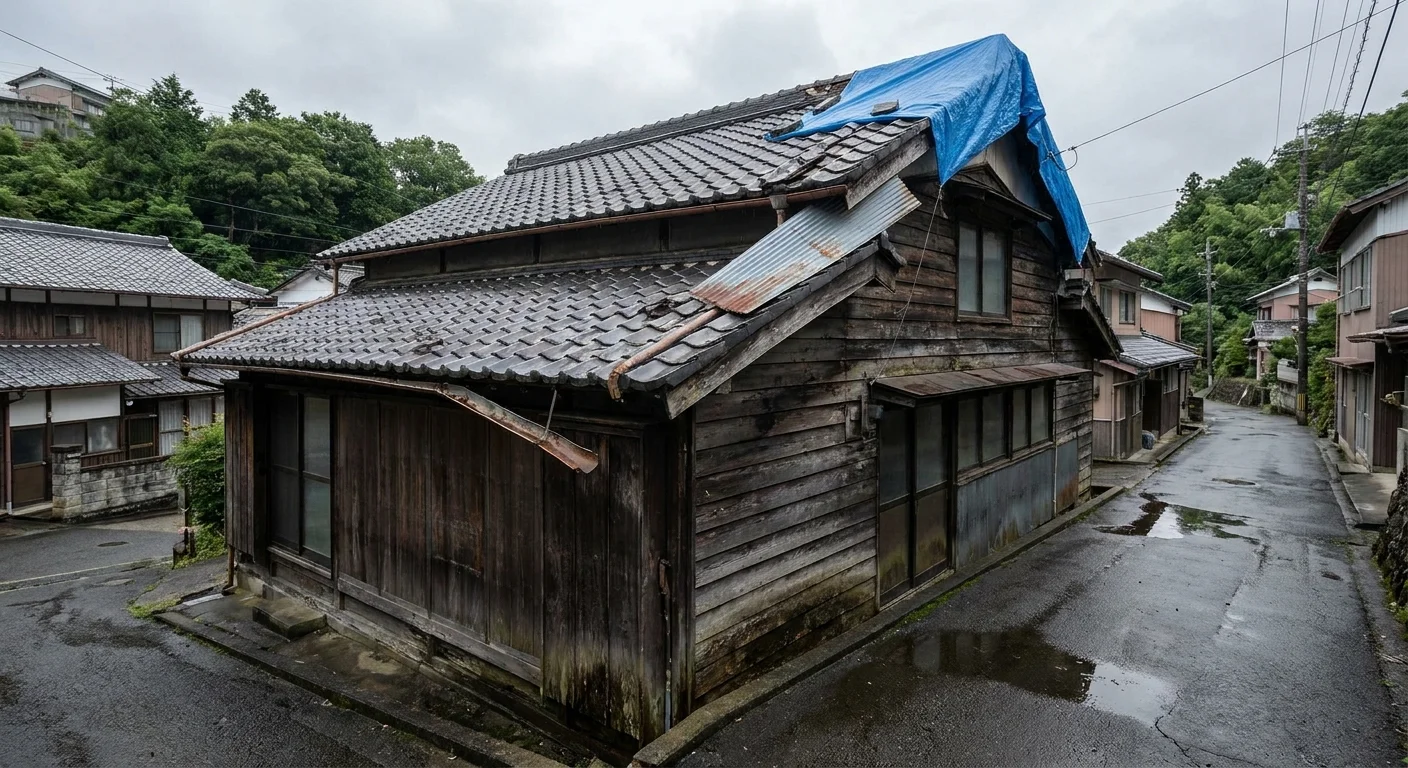
トラブルのほとんどは「結果が出る前の契約」と「書面の確認不足」から起きます。国民生活センターによると、全国の消費生活センターには「火災保険を使って自己負担なく住宅の修理ができる」といった勧誘に関する相談が多く寄せられています。
「保険で0円修理」でよくあるトラブル
失敗例1:結果が出る前に工事を契約した
保険金が出ず、工事代金の全額を自分で払うことになってしまったケースがあります。
失敗例2:保険金の何割かを手数料として取られる契約だった
解約しようとしたら違約金を求められた例も。(国民生活センターにも、高額な手数料やキャンセル時の違約金を請求された相談事例が寄せられています)
失敗例3:点検と言って屋根に登られた
その後「ここが壊れている」と写真を見せられても、本当に自分の家の屋根か分からないかもしれません。
失敗例4:経年劣化を「台風のせい」として申請するよう勧められた
事実と違う申請は、保険金が出ないだけでなく、保険金詐欺に当たるおそれがあり、契約者自身が責任を問われかねません。
急かされたときの断り方と相談先
訪問業者に急かされたら、次のひと言で十分です。
「保険会社に連絡してから決めます。今日は書面だけください」
訪問販売で契約してしまっても、法律で定められた契約書面を受け取った日から8日以内なら、クーリング・オフ(無条件で契約を取り消せる制度)を使えます。(特定商取引法)困ったときは消費者ホットライン「188(いやや)」に電話すると、身近な消費生活センターなどの相談窓口につながります。
呉市には市役所本庁舎1階に呉市消費生活センター(電話:0823-25-3218)があります。受付時間は呉市のホームページで確かめてください。保険の手続きそのものについては、日本損害保険協会の「そんぽADRセンター」にも相談できます。
呉市の家で気をつけたいこと
呉市ならではの事情も知っておきましょう。
- 坂の上や細い道の家が多い:車が入れない家では、資材の運搬や足場の設置に手間がかかり、諸費用が高くなりやすいです
- 海に近い家が多い:潮風で板金や釘がさびやすく、強風でめくれやすい状態になっていることがあります。台風の前に一度点検しておくと、被害を小さくできることがあります
- 大雨の記憶:平成30年7月豪雨では、呉市でも土砂災害や河川の氾濫が起き、多くの家屋が被害を受けました。斜面の近くの家は、水災の補償が付いているかを見直す価値があります
- 島しょ部の家:倉橋町や下蒲刈町などでは、工事に来てもらえるかを最初に確かめておくとスムーズです
台風シーズンの前に、保険証券の補償内容と自宅の屋根の状態を一度確かめておくと安心です。
よくある質問
Q1. 何年も前の台風の被害でも、火災保険は使えますか?
保険法では、保険金を請求する権利は3年で時効になると定められています。時間がたつほど請求は難しくなり、「台風の被害か、経年劣化か」の見分けもつきにくくなります。まずは保険会社に「いつの、どの災害か」を伝えて、請求できるかを確かめてください。
Q2. 保険金が出たら、必ずその金額で修理しなければいけませんか?
保険金の使い道は契約や保険会社の扱いによって異なるため、受け取る前に保険会社へ確認するのが確実です。ただし、壊れたまま放置すると雨漏りが広がり、次に被害が出たときに「以前からの傷み」と判断されるおそれがあります。被害箇所はきちんと直しておくことをおすすめします。
Q3. 火災保険を使うと、翌年から保険料が上がりますか?
一般的に、住宅の火災保険は自動車保険のような「使うと等級が下がって保険料が上がる」仕組みにはなっていませんが、保険料は保険会社全体の改定などで変わることがあります。自分の契約の扱いは、代理店か保険会社に直接聞いて確かめてください。
Q4. 見積書を作ってもらったのに断ったら、お金を請求されますか?
現地調査や見積もりを無料としている会社は多いです。一方で、申請のサポートを有料としていたり、断ったときに費用がかかる契約もあります。調査を頼む前に「見積もりは無料か」「保険金が出なかったときに費用はかかるか」を、書面か記録が残る形で確認しておきましょう。
Q5. 自分で屋根に登って写真を撮ってもいいですか?
おすすめしません。濡れた瓦や傾斜のある屋根は非常に滑りやすく、転落事故の危険があります。写真は地上やベランダ、2階の窓から撮れる範囲で十分です。屋根の上の確認は、足場や安全帯を使える施工会社に任せてください。
Q6. 雨どいの小さな外れだけでも、保険会社に連絡していいですか?
連絡して問題ありません。ただし、修理費が免責金額を下回ると保険金は出ません。保険証券で免責金額を見て、見積もりの金額と比べてから判断しましょう。小さな被害でも、写真と日付を残しておくと、あとで別の被害と合わせて相談するときに役立ちます。
まとめ:「保険会社が先、契約はあと」を守れば慌てなくていい
- 火災保険は台風・大雨などの被害も対象になりうるが、経年劣化は対象外
- 保険金は「損害額−免責金額」で決まり、決めるのは保険会社だけ
- 保険金の請求には3年の時効があるので、被害に気づいたら早めに連絡する
- 修理先は「書面のはっきりさ」と「急がせ方」で見極める
- 被害に気づいたら、安全確保→写真→保険証券→保険会社に連絡→見積もり→結果→契約の順に進む
- 急かされたら「保険会社に連絡してから決めます」と伝え、困ったら188か呉市消費生活センターへ相談する
被害の状態を確かめたい、見積書の見方が分からないといったときは、専門の会社に現地を見てもらうのが近道です。当社でも呉市・東広島市を中心に、屋根や外壁の診断と、火災保険を使った修繕のご相談を受け付けています。保険会社の結果を確かめてから工事を決めていただけますので、まずは状況をお聞かせください。
参考文献
- 保険法(e-Gov法令検索) — 保険金を請求する権利の時効(第95条・3年)
- 国民生活センター 見守り新鮮情報「「保険金で住宅修理ができる」と勧誘する事業者に注意!」(2023年6月20日) — 経年劣化による損害は対象外
- 消費者庁 特定商取引法ガイド(訪問販売) — 訪問販売のクーリング・オフ(契約書面の受領から8日以内)
- 消費者庁 消費者ホットライン「188」 — 188番で身近な消費生活相談窓口につながる仕組み
- 呉市消費生活センター(呉市ホームページ) — 所在地(呉市役所本庁舎1階)・電話番号・受付時間
- 日本損害保険協会 そんぽADRセンター — 損害保険に関する相談窓口
呉市で火災保険修理|費用相場と申請7ステップを徹底解説
台風や豪雨のあと、屋根や外壁に気になる傷みを見つけながら「まだ大丈夫だろう」と放置していませんか。呉市は瀬戸内海に面しながらも背後に山が迫る独特の地形で、局所的な強風や集中豪雨の被害を受けやすい地域です。2018年の西日本豪雨では市内全域で甚大な住宅被害が発生し、その後も台風シーズンのたびに屋根や雨樋の損傷相談が急増しています。
「隣の家は火災保険でほぼ無料で直したらしい」——そんな話を耳にしたことがある方も多いでしょう。しかし実際に自分の家が対象になるのか、どう申請すればいいのか、よく分からないまま時間だけが過ぎてしまうケースが少なくありません。さらに呉市では豪雨後に悪質なリフォーム業者が急増した経緯もあり、正しい知識なしに動くと損をするリスクがあります。
この記事では、
- 自分の家が保険対象か5分で判断する方法
- 申請から工事完了までの7ステップ
- 悪質業者を避けるチェックポイント
を、地域の住宅修理事情に詳しい立場から具体的に解説します。
火災保険で修理できる損害・できない損害——5分セルフチェック
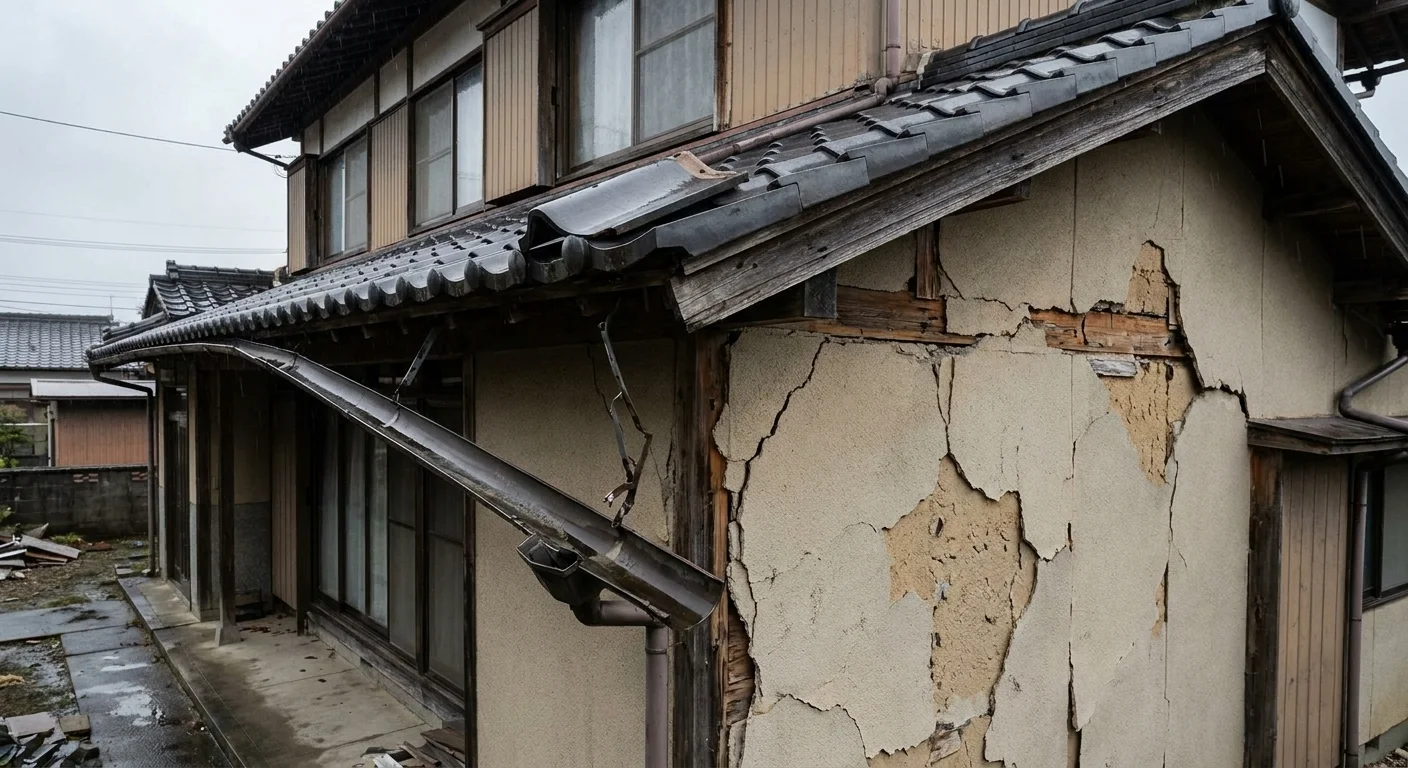
結論から言えば、火災保険は火事だけでなく自然災害による住宅の損害を幅広くカバーする保険です。
ただし全ての損傷が対象になるわけではなく、「経年劣化」と判定されれば保険金は1円も下りません。ここでは対象になる損害とならない損害の線引きを明確にします。
火災保険の補償範囲をおさらい(風災・雹災・雪災・水災)
火災保険が補償する自然災害は主に4種類です。
- 風災…台風や突風による被害
- 雹災…雹(ひょう)が降って屋根や車庫に穴が開く被害
- 雪災…積雪の重みでカーポートが潰れるような被害
- 水災…洪水や土砂崩れによる被害を指します。
呉市で最も申請件数が多いのは風災と水災で、台風シーズンと梅雨時期に集中します。
「経年劣化」と「自然災害」の見分け方
冒頭でもお伝えしましたが、保険金が下りない最大の理由が「経年劣化」という判定です。
見分けるポイントは明確で、経年劣化は損傷が全体に均一に広がり、苔やサビが付着しているのが特徴です。一方、自然災害による損傷は特定の方向に集中し、周囲の建物にも同様の被害が見られます。
たとえば屋根瓦のズレが南側だけに集中していれば、南からの強風が原因である可能性が高く保険対象になります。しかし屋根全体でまんべんなく瓦が劣化していれば経年劣化と判断されます。被害を発見したら、すぐにスマートフォンで複数の角度から撮影しておくことが重要です。
呉市でよくある「保険対象になる」損害事例5選
呉市で実際に保険対象となりやすい損害は次の5つです。
- 台風による棟板金の浮き——屋根の頂上部分の金属板が強風で浮き上がる
- 豪雨による雨樋の破損——大量の雨水で雨樋が変形・脱落する
- 強風による瓦のズレ——突風で瓦が数枚ずれて雨漏りの原因になる
- 飛来物による外壁の損傷——台風時に看板や枝が飛んできて外壁にひびが入る
- 大雨によるベランダ防水層の剥がれ——排水が追いつかず防水シートが浮く
いずれも「いつの災害で発生したか」を特定できると申請がスムーズに進むでしょう。
呉市の火災保険修理——費用相場と保険金の目安
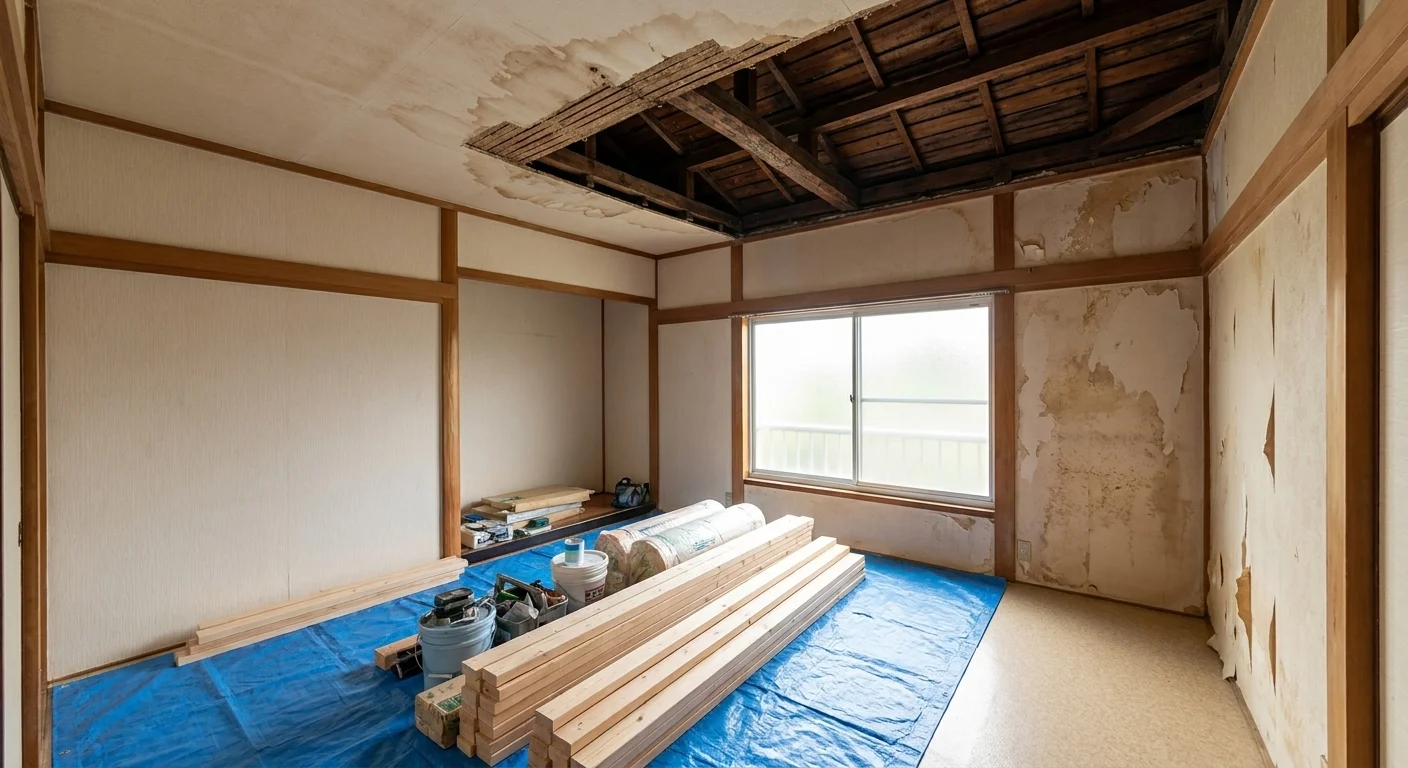
修理にいくらかかり、保険金でどこまでカバーできるのか。結論として、呉市では一般的な屋根・外壁修理で30万〜150万円程度の費用がかかり、自然災害が原因であれば修理費の7〜10割が保険金で賄えるケースが多いです。
修理箇所別の費用相場テーブル
| 修理箇所 | 費用相場 | 保険金の目安 |
|---|---|---|
| 屋根瓦補修(部分) | 15万〜45万円 | 10万〜40万円 |
| 棟板金交換 | 20万〜60万円 | 15万〜55万円 |
| 雨樋交換(全周) | 25万〜50万円 | 20万〜45万円 |
| 外壁補修(部分) | 10万〜40万円 | 8万〜35万円 |
| ベランダ防水工事 | 8万〜25万円 | 5万〜20万円 |
呉市では急傾斜地に建つ住宅が多く、足場設置費が平地と比べて目安として20〜30%加算されることがあります。また、下蒲刈島や上蒲刈島など島しょ部では資材の搬入費が別途かかる点も把握しておきましょう。
火災保険で実際にいくら戻る? 自己負担額のリアル
保険金の計算式は「保険金=損害額−免責金額」です。免責金額とは自己負担額のことで、契約内容によって0円・1万円・3万円・5万円・20万円のいずれかが設定されています。
計算例①
棟板金交換40万円・免責3万円の場合 → 保険金37万円・自己負担3万円
計算例②
屋根瓦補修25万円・免責0円の場合 → 保険金25万円・自己負担0円
計算例③
外壁補修15万円・免責20万円(フランチャイズ方式)の場合 → 損害額が20万円未満のため保険金0円
免責金額はご自身の保険証券で確認できます。フランチャイズ方式の場合、損害額が免責金額を超えれば全額補償されますが、下回ると1円も出ない点に注意が必要です。
見積もりで必ず確認すべき諸費用一覧
| 諸費用項目 | 相場 | 備考 |
|---|---|---|
| 足場代 | 15万〜25万円 | 急傾斜地は割増 |
| 養生費 | 3万〜5万円 | 近隣保護のシート |
| 廃材処分費 | 2万〜8万円 | アスベスト含有は別途 |
| 現場管理費 | 工事費の5〜10% | 「一式」表記に注意 |
| 消費税 | 10% | 総額に加算 |
見積書に「工事一式 ○○万円」とだけ書かれている場合は、必ず内訳の明細を求めてください。内訳を出し渋る業者は避けた方が安全です。
火災保険で修理する流れ——申請から工事完了まで7ステップ
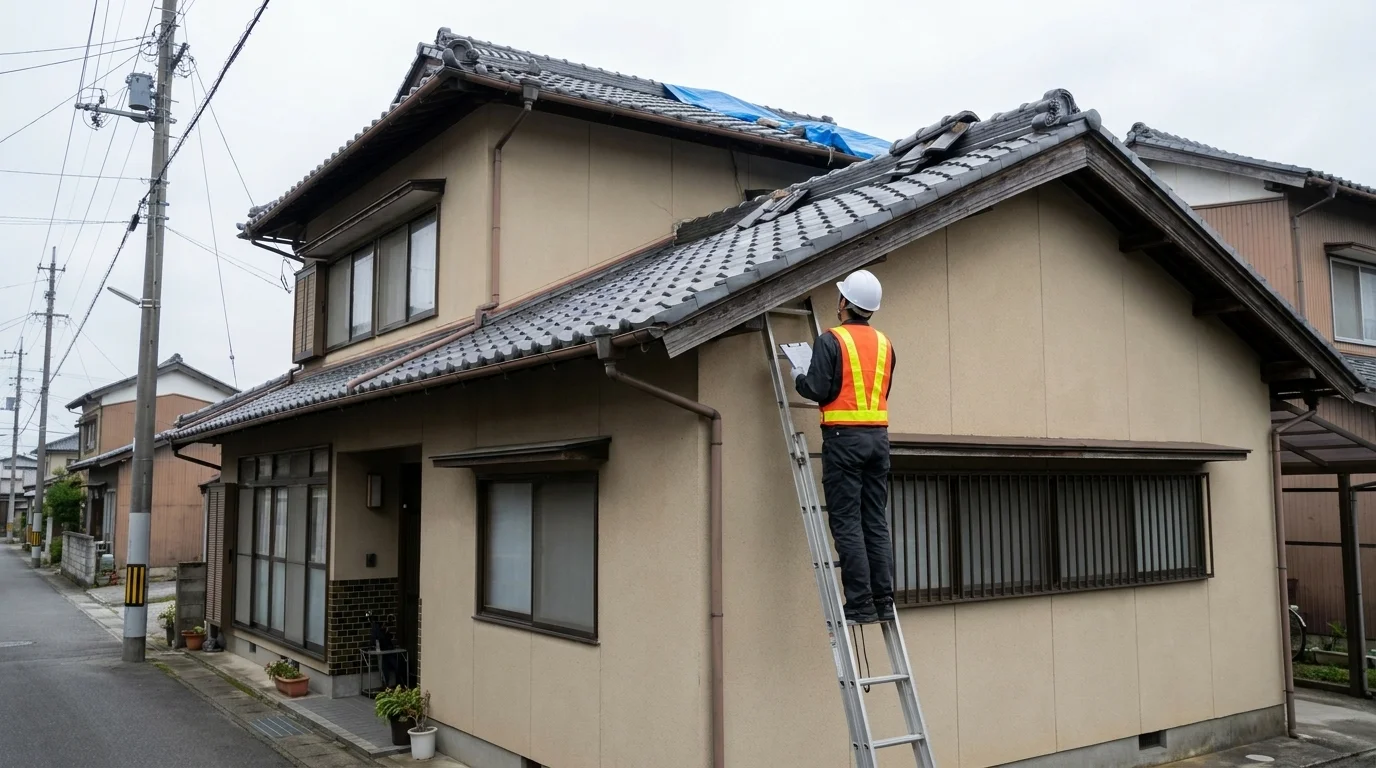
手続きは大きく7つのステップに分かれます。全体で1〜3ヶ月かかるのが一般的で、焦らず一つずつ進めることが成功の秘訣ですよ。
STEP1〜3:保険証券の確認→損害調査→見積もり取得
STEP1(所要1日):保険証券を確認する
補償内容・免責金額・申請期限(損害発生から3年以内)をチェックします。証券が見当たらない場合は保険会社のコールセンターに電話すれば契約内容を教えてもらえます。
STEP2(所要1〜3日):修理業者に現地調査を依頼する
屋根・外壁の損傷を専門家の目で確認してもらいます。現地調査は多くの業者が無料で対応しています。
STEP3(所要3〜7日):調査報告書と修理見積書を受け取る
この2つが保険申請の核となる書類です。損害の原因が自然災害であることを明確に記載してもらうことが重要です。
STEP4〜5:保険会社への申請→鑑定人の調査
STEP4(所要1日):保険会社に電話連絡し、必要書類を提出する
提出書類は主に4点です。
- 保険金請求書
- 事故状況報告書
- 修理見積書
- 損害写真
電話時に担当者から書式を送ってもらえます。
STEP5(所要1〜3週間):鑑定人による現地調査
損害額が大きい場合、保険会社が鑑定人を派遣して実際の損傷を確認します。このとき、被害発生時の写真や気象データ(気象庁の過去データで台風通過日を特定可能)を用意しておくと、減額されにくくなりますよ。
STEP6〜7:保険金受取→工事着工・完了
STEP6(申請から1〜2ヶ月後):保険金が口座に入金される
金額に納得できない場合は再調査を依頼する権利があります。
STEP7(入金後1〜4週間):修理工事の実施と完了確認
ここで絶対に守るべき鉄則があります。「保険金を受け取ってから業者に支払う」ことです。工事着手前に全額前払いを求める業者には警戒してください。工事完了後は仕上がりを業者と一緒に確認し、保証書を受け取って完了です。
呉市で実際にあった失敗例と悪質業者の手口
火災保険の修理申請は正しく進めれば高い確率で保険金が下りますが、知識不足で失敗するケースや、悪質業者に騙されるケースが後を絶ちません。
失敗例3選——保険金が下りなかった・減額されたケース
失敗例①:経年劣化と判定された
申請書の「事故状況報告書」に損害原因を具体的に書かず、「いつの間にか壊れていた」と記載してしまったケースです。台風の日付と被害の因果関係を明記していれば通った可能性が高いものでした。
失敗例②:申請期限の3年を過ぎていた
2018年の豪雨被害を「そのうち申請しよう」と放置し、2022年になって申請したところ期限切れで却下されました。被害に気づいたら早めの行動が鉄則です。
失敗例③:自分で応急修理して証拠が消えた
雨漏りが心配でブルーシートだけでなく瓦まで自分で並べ直してしまい、損傷の証拠写真が残っていなかったケースです。応急処置をする場合は必ず処置前に写真を撮影してください。
2018年豪雨後に急増した悪質業者の典型手口
呉市では2018年の西日本豪雨後、悪質なリフォーム業者が急増しました。国民生活センターによると、住宅リフォームに関するトラブル相談は全国で年間7,000件以上寄せられており、中でも訪問販売によるリフォーム相談は近年急増傾向にあります。典型的な手口は3つです。
- 「保険金で全額無料」と契約させ、高額な違約金条項を仕込む。 キャンセルしようとすると保険金の40〜50%を違約金として請求される
- 虚偽の損害報告で保険金を水増し申請する。 加担すると保険金詐欺の共犯になるリスクがある
- 保険金を受け取った後に手抜き工事をする、または工事自体をしない
信頼できる業者を見抜く5つのチェックポイント
- 建設業許可番号を持っているか——広島県知事許可または国土交通大臣許可の番号を確認
- 「代行申請」ではなく「サポート」と表現しているか——保険申請は契約者本人が行うもの。代行を謳う業者は要注意
- クーリングオフの説明があるか——訪問販売の場合は8日間のクーリングオフが法律で保障されている
- 見積もり明細が透明か——項目ごとの単価・数量が明記されているか
- 地元での施工実績や口コミがあるか——呉市内で実際に工事した物件があるか確認
これら事前に確認しておくことで、悪質業者に引っかかってしまう可能性をグッと下げることができるので、ぜひ覚えておきましょう。
修理業者・申請サポート会社の選び方と比較
そして、火災保険の修理申請は自分でもできますが、書類作成や交渉に不安がある場合はサポート会社を利用する選択肢もあります。それぞれのメリット・デメリットを比較して判断しましょう。
「自分で申請」vs「サポート会社利用」どちらが得か
| 比較項目 | 自分で申請 | サポート会社利用 |
|---|---|---|
| 費用 | 0円 | 保険金の30〜40% |
| 手間 | 書類作成・写真撮影を自力で行う | 業者が代わりに書類を作成 |
| 成功率 | 書類の質に左右される | ノウハウがあり高めの傾向 |
| 注意点 | 申請漏れのリスク | 悪質業者の見極めが必要 |
費用を抑えたい方は自力申請、書類作成に自信がない方や損害額が大きい場合はサポート会社の利用が合理的です。
呉市対応の修理業者を選ぶ際の比較ポイント
呉市で修理業者を選ぶ際のポイントをまとめておきます。
| 比較項目 | 地元工務店 | 大手リフォーム会社 | 火災保険専門業者 |
|---|---|---|---|
| 費用 | 安い〜中程度 | 中〜高い | 中程度+成功報酬 |
| 対応速度 | 早い(1〜3日) | 普通(1〜2週間) | 早い(1〜3日) |
| 保険知識 | 業者による | 対応部署あり | 専門的で高い |
| アフター保証 | 業者による | 手厚い | 限定的な場合あり |
呉市の急傾斜地や島しょ部の住宅修理に対応できるかどうかは、業者選びの重要な判断基準です。地元で長年営業している工務店であれば土地勘があり、搬入経路や足場設置の工夫にも慣れています。
相見積もりの取り方と比較時の注意点
依頼する業者に迷った時、相見積もりは最低3社から取るのが基本。
比較は、以下の項目を揃えて比べてください。
- 工事範囲
- 使用材料のグレード
- 保証期間
- 足場の有無
極端に安い見積もりは材料の質を落としていたり、必要な工程を省いている可能性があります。逆に極端に高い見積もりも根拠を確認しましょう。
呉市ならではの気候・地形リスクと火災保険活用のポイント
呉市で住宅を維持管理する上で、地域特有のリスクを併せて知っておくことは火災保険を賢く活用する第一歩です。
呉市の気候特性と住宅が受けやすい損害
呉市は瀬戸内海式気候に属し、年間降水量は平年値で約1,380mm(気象庁)と全国平均並みですが、山が海に迫る地形のため風の通り道が限定され、台風時には局所的な強風被害が発生しやすい特徴があります。
2018年7月の西日本豪雨では市内で大規模な土砂災害が発生し、2022年の台風14号でも広島県内で屋根被害の報告が相次ぎました。こうした大規模災害だけでなく、毎年の台風シーズンに棟板金の浮きや雨樋の破損が繰り返し起きている点を見逃さないでください。
急傾斜地・島しょ部の住宅で注意すべき特有リスク
呉市には急傾斜地に建つ住宅が数多くあり、土砂崩れや擁壁の損傷リスクが平地より高くなります。土砂崩れで外壁や基礎が損傷した場合、火災保険の「水災」補償で対応できる可能性がありますが、水災補償を外しているプランでは保険金が下りません。ご自身の契約に水災補償が含まれているか、この機会に必ず確認しておきましょう。
島しょ部では塩害による金属部品の腐食が進みやすく、これ自体は経年劣化ですが、腐食が進んだ箇所に台風の強風が加わって破損した場合は自然災害として申請できるケースもあります。損傷原因の判断に迷ったら、必ず専門業者の現地調査を受けてから申請の可否を判断してくださいね。
参考文献
- 保険法(e-Gov法令検索) — 保険金請求権の消滅時効(3年)の法的根拠
- 日本損害保険協会 そんぽ相談ガイド — 火災保険の請求期限に関するQ&A
- 国民生活センター 訪問販売によるリフォーム工事・点検商法 — リフォームトラブル相談件数の推移データ
- 消費者庁 特定商取引法ガイド — クーリングオフ制度(8日間)の法的根拠
- 呉市公式 平成30年7月豪雨災害の被害状況 — 2018年西日本豪雨による呉市の被害記録
- 国土交通省 平成30年7月豪雨による土砂災害 — 土砂災害の全国的な被害データ
- 気象庁 呉の気象データ(平年値) — 呉市の年間降水量
- 日本損害保険協会 台風14号に関するお知らせ — 2022年台風14号の被害者向け対応通知
- 価格.com 火災保険の免責金額とは — 免責金額(エクセス方式・フランチャイズ方式)の解説
- 東京海上日動 修理業者トラブルに関する弁護士解説 — 悪質業者の違約金トラブル事例
- 最新の記事
-
- 呉市で火災保険を使う家の修理手順|台風被害と業者選びの注意点
- 呉市のトイレリフォームおすすめ|費用目安と選び方5つの確認点
- 呉市L型キッチンリフォーム費用80万円〜|見積もり5項目チェック
- 呉市の住宅改修補助金ガイド|制度の選び方と申請の流れ
- 呉市の給湯器交換費用は?総額の内訳と追加費用の発生条件を解説
- 呉市のユニットバス交換費用|損しない見積もり確認5項目
- 呉市の外構リフォーム費用|坂の家で高くなる5つの理由と見積もりの見方
- 呉市のフローリング張り替え費用相場|追加費用が出る条件も解説
- 呉市リフォーム費用相場を部位×グレード別に公開|失敗しない7手順
- 呉市のトイレ交換費用はいくら?条件別の価格相場と業者選びのコツ
